953 podmioty w Polsce mają pozwolenie na status upoważnionego przedsiębiorcy, a w całej Unii jest ich 18 437. Ta wąska grupa obsługuje dwie trzecie unijnego importu i trzy czwarte eksportu. Status AEO to pozwolenie celne wydawane bezterminowo przez dyrektora izby administracji skarbowej, a jego posiadacz korzysta z mniejszej liczby kontroli i łatwiejszego dostępu do uproszczeń celnych.
Poradnik porządkuje trzy warianty pozwolenia, kryteria oceniane przez organ celny, przebieg procedury w PUESC oraz realne ułatwienia w odprawach. Tekst uzupełnia poradnik o numerze EORI oraz opis obsługi celnej.
Najważniejsze fakty
- Pozwolenie występuje w trzech wariantach: AEOC obejmuje uproszczenia celne, AEOS bezpieczeństwo i ochronę, a AEOF łączy oba.
- Wniosek składa się elektronicznie przez PUESC na formularzu WDAEO01, a decyzję wydaje organ celny właściwy dla siedziby wnioskodawcy.
- Postępowanie jest bezpłatne i trwa 120 dni kalendarzowych od przyjęcia wniosku, z możliwością przedłużenia o 60 dni. Pozwolenie AEO obowiązuje na czas nieokreślony.
- Unia uznaje status wzajemnie z ośmioma partnerami: Kanadą, Chinami, Japonią, Mołdawią, Norwegią, Szwajcarią, Stanami Zjednoczonymi i Zjednoczonym Królestwem.
- Rozliczenie VAT importowego w deklaracji przysługuje dziś każdemu czynnemu podatnikowi VAT. Certyfikat AEO zdejmuje z tej ścieżki obowiązek działania przez przedstawiciela celnego.
Czym jest status upoważnionego przedsiębiorcy
Upoważniony przedsiębiorca, w skrócie AEO od angielskiego Authorised Economic Operator, to przedsiębiorca uznany przez administrację celną za wiarygodne ogniwo międzynarodowego łańcucha dostaw. Podstawę stanowią art. 38 i 39 rozporządzenia Parlamentu Europejskiego i Rady (UE) nr 952/2013, czyli Unijnego Kodeksu Celnego, uzupełnione rozporządzeniem delegowanym 2015/2446 oraz rozporządzeniem wykonawczym 2015/2447.
O pozwolenie występuje przedsiębiorca mający siedzibę na obszarze celnym Unii. Decyzja wydana w jednym państwie członkowskim obowiązuje we wszystkich pozostałych, więc polski importer posługuje się swoim statusem także przy odprawie w Rotterdamie czy Hamburgu. Organ celny przyznaje status po weryfikacji, a następnie prowadzi stałe monitorowanie spełniania kryteriów.
Szybka wycena
obsługi celnej
Spedytor dobierze procedurę celną i zakres dokumentacji do rodzaju towaru, kierunku i wolumenu wysyłek.
AEOC, AEOS i AEOF: trzy warianty pozwolenia
Unijny Kodeks Celny przewiduje 2 rodzaje pozwolenia, które przedsiębiorca może posiadać równocześnie. Polska administracja definiuje je jako trzy warianty, ponieważ połączeniu obu uprawnień nadaje odrębne oznaczenie AEOF i pod taką nazwą raportuje je również Krajowa Administracja Skarbowa.
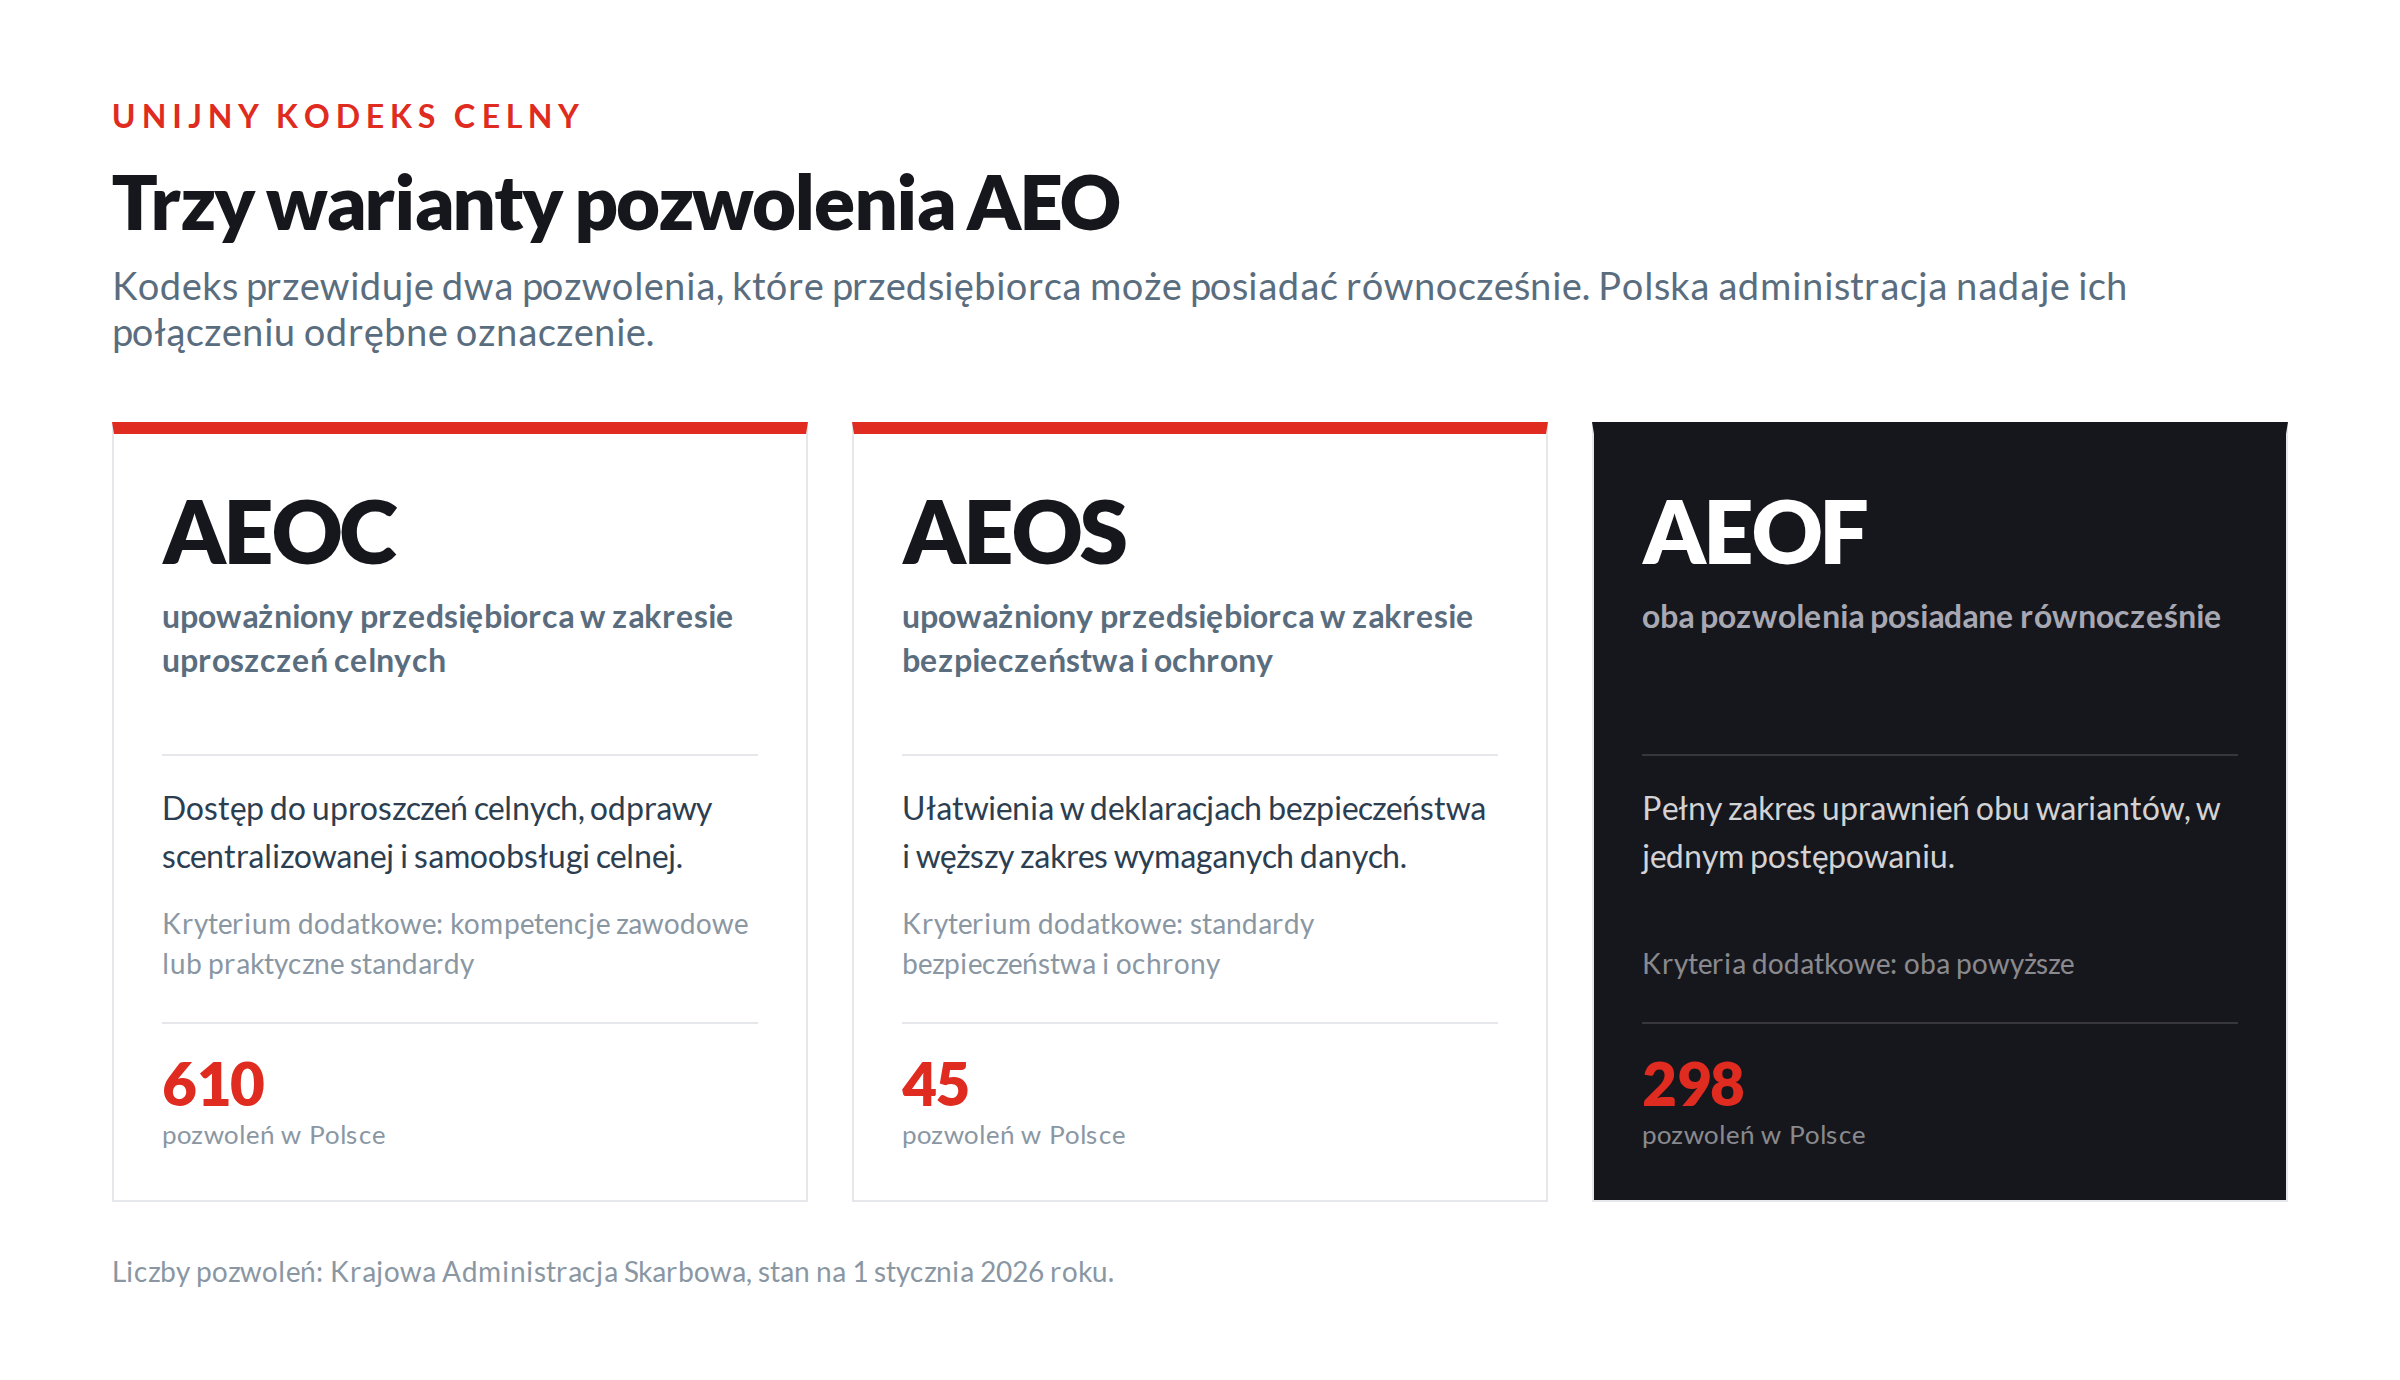
Poniższe zestawienie podaje liczbę pozwoleń każdego wariantu według stanu na 1 stycznia 2026 roku, w danych Krajowej Administracji Skarbowej.
| Wariant | Pełna nazwa | Zakres uprawnień | Kryterium dodatkowe | Pozwolenia w Polsce |
|---|---|---|---|---|
| AEOC | upoważniony przedsiębiorca w zakresie uproszczeń celnych | dostęp do uproszczeń celnych, odprawy scentralizowanej i samoobsługi celnej | kompetencje zawodowe lub praktyczne standardy | 610 |
| AEOS | upoważniony przedsiębiorca w zakresie bezpieczeństwa i ochrony | ułatwienia w deklaracjach bezpieczeństwa i węższy zakres wymaganych danych | standardy bezpieczeństwa i ochrony | 45 |
| AEOF | oba pozwolenia posiadane równocześnie | pełny zakres uprawnień obu wariantów | oba kryteria dodatkowe | 298 |
Wybór wariantu wynika z profilu działalności: importer nastawiony na przyspieszenie odpraw sięga po AEOC, a przewoźnik i operator terminalowy po AEOS, bo to oni składają deklaracje poprzedzające przywóz i wyprowadzenie towaru.
Kryteria oceniane przez organ celny
5 kryteriów wymienia artykuł 39 Unijnego Kodeksu Celnego, z czego 3 pierwsze obowiązują przy każdym wariancie pozwolenia. Rozporządzenie wykonawcze 2015/2447 rozwija je w artykułach od 24 do 28 do poziomu konkretnych wymogów wobec ksiąg, systemów i procedur.
| Kryterium | Co bada organ | Wariant |
|---|---|---|
| Przestrzeganie przepisów | historia rozliczeń celnych i podatkowych oraz niekaralność za poważne przestępstwa gospodarcze, także po stronie kierownictwa | wszystkie |
| System zarządzania ewidencją | księgowość umożliwiająca audyt celny, rozróżnienie towarów unijnych i nieunijnych, zabezpieczenie danych | wszystkie |
| Wypłacalność | sytuacja finansowa pozwalająca regulować zobowiązania celne, dodatnie aktywa netto | wszystkie |
| Kompetencje zawodowe | udokumentowane doświadczenie praktyczne w sprawach celnych albo ukończone szkolenie prowadzone przez uznaną instytucję | AEOC |
| Standardy bezpieczeństwa | kontrola dostępu do obiektów, ochrona ładunku, weryfikacja partnerów handlowych, osoba kontaktowa do spraw bezpieczeństwa | AEOS |
Okres 3 lat, który pojawia się przy pierwszym i trzecim kryterium, wyznacza horyzont oceny, a nie próg wejścia. Rozporządzenie wykonawcze przewiduje wprost, że przedsiębiorca działający krócej podlega ocenie na podstawie ewidencji i informacji, którymi organ dysponuje. Młodsza firma zachowuje więc prawo do wniosku.
Jak wygląda procedura uzyskania pozwolenia
2 dokumenty otwierają postępowanie: wniosek na formularzu WDAEO01 oraz kwestionariusz samooceny. Składa się je elektronicznie przez Platformę Usług Elektronicznych Skarbowo-Celnych, a warunkiem wstępnym jest posiadanie numeru EORI. Złożenie kwestionariusza rozporządzenie delegowane 2015/2446 czyni wymogiem formalnym, a nie dobrą praktyką.
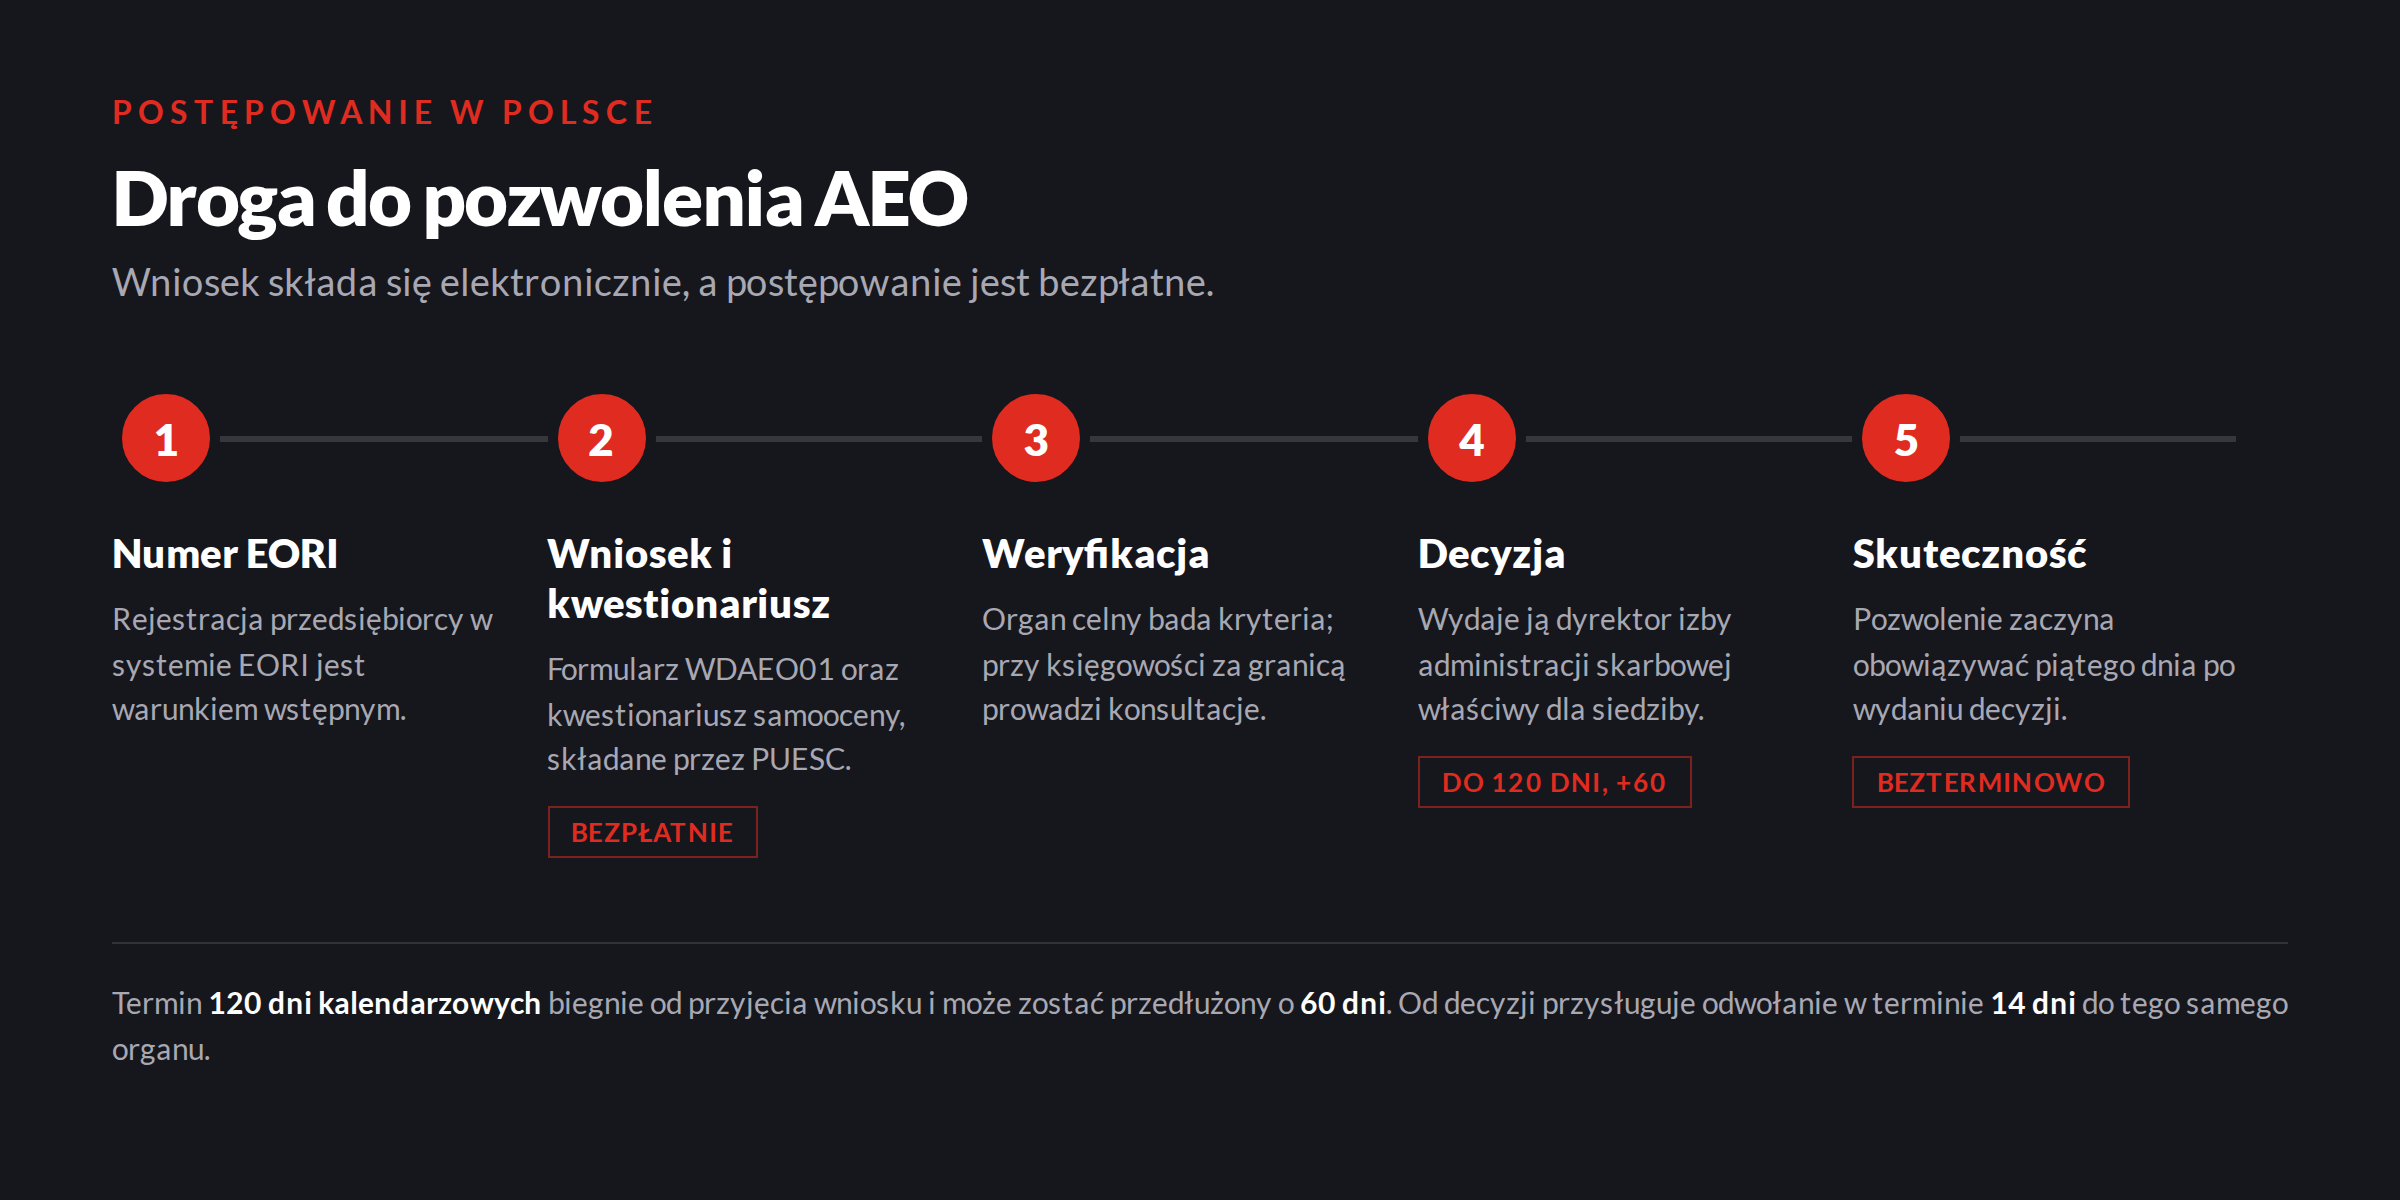
Decyzję wydaje dyrektor izby administracji skarbowej właściwy ze względu na siedzibę wnioskodawcy, a odwołanie kieruje się do tego samego organu w terminie 14 dni. Pozwolenie staje się skuteczne piątego dnia po wydaniu decyzji i obowiązuje bezterminowo. Gdy księgowość przedsiębiorcy jest prowadzona w innym państwie członkowskim, organ przeprowadza konsultacje transgraniczne, co wydłuża postępowanie. Pytania przyjmują koordynatorzy do spraw uproszczeń w izbach administracji skarbowej oraz krajowy adres aeo.pl@mf.gov.pl.
Co daje status AEO w codziennej odprawie
Rozporządzenie delegowane 2015/2446 zapisuje wprost, że upoważniony przedsiębiorca podlega mniejszej liczbie kontroli fizycznych i kontroli dokumentów niż pozostali przedsiębiorcy. Pozostałe ułatwienia wymieniają Komisja Europejska oraz Ministerstwo Finansów.
- Priorytetowe traktowanie przesyłki wytypowanej do kontroli oraz uprzedzenie o takim wytypowaniu.
- Możliwość wskazania miejsca, w którym kontrola zostanie przeprowadzona.
- Szybszy dostęp do pozwoleń pochodnych: uproszczeń celnych, procedur specjalnych, zabezpieczenia generalnego oraz magazynu czasowego składowania.
- Odprawa scentralizowana i samoobsługa celna, zarezerwowane dla wariantu AEOC.
- Węższy zakres danych w deklaracji poprzedzającej wyprowadzenie towaru, przypisany wariantowi AEOS.
- Rozpoznawalność jako wiarygodny partner handlowy, potwierdzona decyzją administracji celnej.
Zakres uprzywilejowania ma czytelną granicę. Przepis wyłącza preferencyjne traktowanie przy kontrolach związanych z podwyższonym poziomem zagrożenia, więc ułatwienia obejmują rutynową analizę ryzyka, a przesyłka objęta takim sygnałem przechodzi kontrolę na zasadach ogólnych.
Wzajemne uznawanie poza Unią
Unia Europejska zawarła i wdrożyła porozumienia o wzajemnym uznawaniu statusu z 8 partnerami handlowymi. Przedsiębiorca z polskim pozwoleniem jest w tych krajach traktowany jak operator wiarygodny według miejscowego programu, więc jego przesyłki korzystają z analogicznych ułatwień po drugiej stronie granicy.
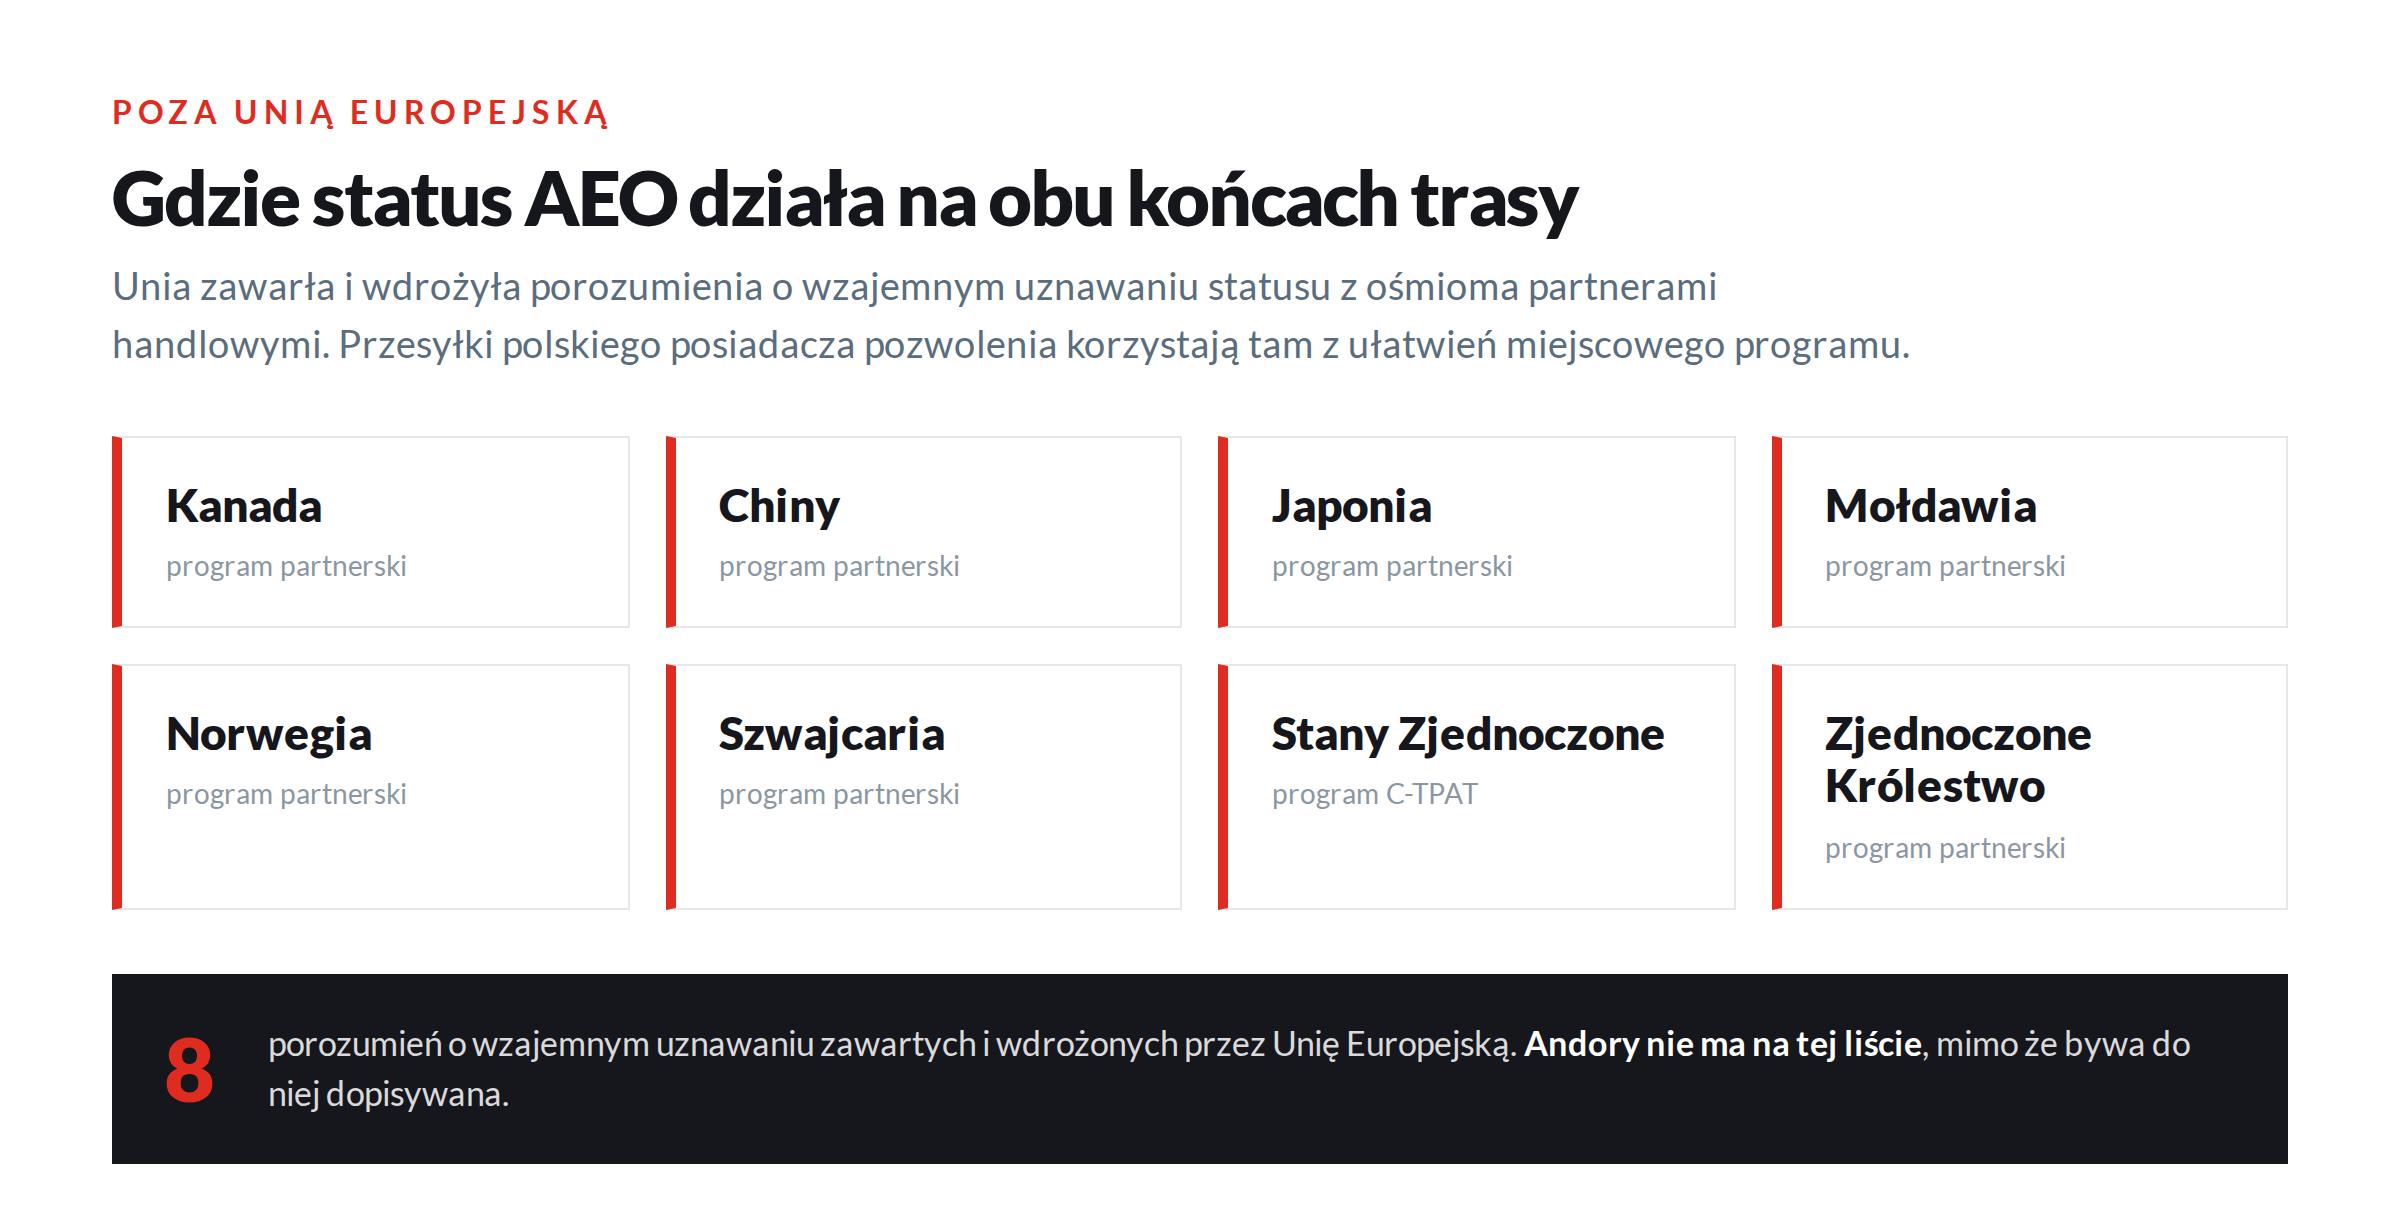
Dla importera sprowadzającego towar z Chin albo eksportera wysyłającego ładunki do Stanów Zjednoczonych to najbardziej wymierna część statusu, bo działa na obu końcach trasy. Amerykański program nosi nazwę C-TPAT i z nim zestawiane jest unijne pozwolenie.
AEO a rozliczenie VAT importowego w deklaracji
Od 1 lipca 2020 roku rozliczenie VAT od importu w deklaracji podatkowej przysługuje każdemu podatnikowi zarejestrowanemu jako czynny podatnik VAT. Procedurę tę reguluje art. 33a ustawy o podatku od towarów i usług. Wcześniejszy wymóg posiadania statusu upoważnionego przedsiębiorcy albo pozwolenia na uproszczenia zniosła ustawa z 31 lipca 2019 roku o zmianie niektórych ustaw w celu ograniczenia obciążeń regulacyjnych.
| Zagadnienie | Stan obowiązujący |
|---|---|
| Kto może rozliczyć VAT importowy w deklaracji | każdy czynny podatnik VAT po spełnieniu warunków dokumentowych |
| Warunki dokumentowe | zaświadczenia albo oświadczenia o braku zaległości podatkowych i składkowych, wystawione nie wcześniej niż 6 miesięcy przed importem i odnawiane co 6 miesięcy |
| Pierwsza przewaga posiadacza statusu | warunku dokonywania zgłoszeń przez przedstawiciela celnego nie stosuje się do podatnika ze statusem upoważnionego przedsiębiorcy |
| Druga przewaga posiadacza statusu | obowiązek zapłaty podatku wraz z odsetkami nie obciąża przedstawiciela celnego działającego na rzecz podatnika ze statusem upoważnionego przedsiębiorcy |
Druga z tych przewag ma bezpośrednie przełożenie na współpracę z agencją celną. Przedstawiciel celny obsługujący procedurę z art. 33a odpowiada solidarnie za podatek, jeżeli importer go nie rozliczy. Status upoważnionego przedsiębiorcy zdejmuje z agencji to ryzyko, co przekłada się na dostępność takiej obsługi i warunki, na jakich jest proponowana.
Ilu przedsiębiorców ma status AEO
W Unii Europejskiej ważnych było 18 437 pozwoleń według danych Komisji Europejskiej z grudnia 2024 roku, wobec 512 w roku 2008. W systemie EORI zarejestrowanych jest przy tym blisko 9,2 mln podmiotów, co pokazuje skalę selekcji stojącej za tym pozwoleniem.
Krajowa Administracja Skarbowa liczy pozwolenia, a nie przedsiębiorców, i publikuje dane w cyklu półrocznym. W obiegu funkcjonuje jeszcze liczba 866, pochodząca z 2022 roku, więc przy powoływaniu się na statystykę warto podać datę pomiaru.
Obowiązki po uzyskaniu pozwolenia
Artykuł 38 Unijnego Kodeksu Celnego poddaje status stałemu monitorowaniu, a nie jednorazowej weryfikacji przy wydaniu decyzji. Posiadacz pozwolenia informuje organ o każdym zdarzeniu mogącym wpłynąć na jego utrzymanie lub treść, w tym o zmianie profilu działalności, struktury właścicielskiej czy osoby odpowiedzialnej za sprawy celne.
Organy celne państw członkowskich wymieniają między sobą informacje o okolicznościach zaistniałych po przyznaniu statusu. Gdy kryteria przestają być spełniane, pozwolenie podlega zawieszeniu, a docelowo cofnięciu. Skutek jest łańcuchowy: pozwolenia wydane z uwagi na posiadanie statusu, w tym na odprawę scentralizowaną, tracą wtedy podstawę.
Reforma celna i nowa kategoria Trust and Check
Rada Unii Europejskiej zatwierdziła 3 września 2026 roku reformę unijnych przepisów celnych, po porozumieniu z Parlamentem Europejskim osiągniętym w marcu tego samego roku. Reforma wprowadza kategorię Trust and Check, obejmującą przedsiębiorców udzielających organom celnym bieżącego wglądu w systemy elektroniczne i dane operacyjne.
Dotychczasowy status AEO pozostaje w mocy, co Parlament Europejski uzasadnia dostępnością kwalifikacji celnej dla mniejszych przedsiębiorców. Trust and Check jest kategorią dodatkową, ulokowaną wyżej, a nie zamiennikiem. Harmonogram wdrożenia będzie znany po publikacji rozporządzenia w Dzienniku Urzędowym Unii Europejskiej, a przepisy wchodzą w życie 12 miesięcy po tej publikacji.
Najczęściej zadawane pytania
Odpowiedzi na 7 pytań, które najczęściej wracają przy przygotowaniu wniosku o pozwolenie.
Źródła: podatki.gov.pl, biznes.gov.pl, PUESC, Komisja Europejska, dane.gov.pl
Obsługa celna w Polish Forwarding Company
Polish Forwarding Company to niezależny operator logistyczny działający od 2011 roku, z 13 oddziałami w Polsce i zespołem ponad 140 specjalistów. Firma posiada status upoważnionego przedsiębiorcy AEO, a lista certyfikatów obejmuje także IATA, FIATA, FMC, GDP, GMP+, HACCP oraz NATO NCAGE. Własna agencja celna prowadzi zgłoszenia w imporcie, eksporcie i tranzycie w tym samym procesie co organizacja transportu.